A. Pengertian
dan Fungsi Cash Flow
Cash flow
(aliran kas) merupakan sejumlah uang kas yang keluar dan yang masuk sebagai
akibat dari aktivitas perusahaan dengan kata lain adalah aliran kas yang
terdiri dari aliran masuk dalam perusahaan dan aliran kas keluar perusahaan
serta berapa saldonya setiap periode.
Menurut
PSAK No.2 (2002 :5) Arus kas adalah arus masuk dan arus keluar kas atau setara
kas. Laporan arus kas merupakan revisi dari mana uang kas diperoleh perusahaan
dan bagaimana mereka membelanjakannya. Laporan arus kas merupakan ringkasan
dari penerimaan dan pengeluaran kas perusahaan selama periode tertentu
(biasanya satu tahun buku).
Hal utama
yang perlu selalu diperhatikan yang mendasari dalam mengatur arus kas adalah
memahami dengan jelas fungsi dana/uang yang kita miliki, kita simpan atau
investasikan. Secara sederhana fungsi itu terbagi menjadi tiga yaitu
1.
Fungsi
likuiditas, yaitu dana yang tersedia untuk tujuan memenuhi kebutuhan
sehari-hari dan dapat dicairkan dalam waktu singkat relatif tanpa ada
pengurangan investasi awal
2.
Fungsi anti
inflasi, dana yang disimpan guna menghindari resiko penurunan pada daya beli di
masa datang yang dapat dicairkan dengan relatif cepat.
3.
Capital
growth, dana yang diperuntukkan untuk penambahan/perkembangan kekayaan dengan
jangka waktu relatif panjang.
Laporan
arus kas (cash flow) terpisah menjadi dua macam aliran/arus kas dan terdiri
dari 3 bagian utama yaitu :
1.
Cash inflow
Cash inflow adalah aliran uang yang terjadi dari kegiatan transaksi yang melahirkan keuntungan uang (penerimaan uang). Pada bagian ini faktor – faktor yang diidentifikasi adalah sumber-sumber dana yang akan diterima , jumlah dananya dan waktu dalam periode tersebut, yang akan dihasilkan berupa penjualan tunai, penjualan kredit yang akan menjadi piutang, hasil penjualan aktiva tetap dan penerimaan lainnya. Perincian kas ini terdiri dari dua sifat, yaitu continue dan intermitan.
Cash inflow adalah aliran uang yang terjadi dari kegiatan transaksi yang melahirkan keuntungan uang (penerimaan uang). Pada bagian ini faktor – faktor yang diidentifikasi adalah sumber-sumber dana yang akan diterima , jumlah dananya dan waktu dalam periode tersebut, yang akan dihasilkan berupa penjualan tunai, penjualan kredit yang akan menjadi piutang, hasil penjualan aktiva tetap dan penerimaan lainnya. Perincian kas ini terdiri dari dua sifat, yaitu continue dan intermitan.
Aliran uang masuk (cash inflow) terdiri
dari:
·
Hasil
penjualan produk/jasa perusahaan
·
Penagihan
piutang dari penjualan kredit.
·
Penjualan
aktiva tetap yang ada.
·
Penerimaan
investasi dari pemilik atau saham bila perseroan terbatas.
·
Pinjaman/hutang
dari pihak lain.
·
Penerimaan
sewa dan pendapatan lain.
2.
Cash out flow
Cash out flow adalah aliran uang yang terjadi dari kegiatan transaksi yang mengakibatkan beban pengeluaran uang. Pada bagian ini berhubungan dengan pengidentifikasian semua kas yang sudah diantisipasi, antara lain pembelian barang dagang baku, pembayaran hutang, upah, administrasi, dan pengeluaran lainnya. Cash out flow juga punya dua sifat yang sama yaitu continue dan intermitan.
Cash out flow adalah aliran uang yang terjadi dari kegiatan transaksi yang mengakibatkan beban pengeluaran uang. Pada bagian ini berhubungan dengan pengidentifikasian semua kas yang sudah diantisipasi, antara lain pembelian barang dagang baku, pembayaran hutang, upah, administrasi, dan pengeluaran lainnya. Cash out flow juga punya dua sifat yang sama yaitu continue dan intermitan.
Aliran uang keluar (cash out flow)
terdiri dari :
·
Pengeluaran
biaya bahan baku, tenaga kerja langsung dan biaya pabrik lain-lain.
·
Pengeluaran
biaya administrasi umum dan administrasi penjualan.
·
Pembelian
aktiva tetap. Pembayaran hutang-hutang perusahaan.
·
Pembayaran
kembali investasi dari pemilik perusahaan.
·
Pembayaran
sewa, pajak, deviden, bunga dan pengeluaran lain-lain.
Aliran kas
yang berhubungan dengan suatu proyek dapat di bagi menjadi tiga kelompok yaitu:
1. Aliran kas awal (Initial Cash Flow)
merupakan aliran kas yang berkaitan dengan pengeluaran untuk kegiatan investasi
misalnya; pembelian tanah, gedung, biaya pendahuluan dsb. Aliran kas awal dapat
dikatakan aliran kas keluar (cash out flow)
2. Aliran kas operasional (Operational
Cash Flow) merupakan aliran kas yang berkaitan dengan operasional proyek
seperti; penjualan, biaya umum, dan administrasi. Oleh sebab itu aliran kas
operasional merupakan aliran kas masuk (cash in flow) dan aliran kas keluar
(cash out flow).
3. Aliran kas akhir (Terminal Cash
Flow) merupakan aliran kas yang berkaitan dengan nilai sisa proyek (nilai
residu) seperti sisa modal kerja, nilai sisa proyek yaitu penjualan peralatan
proyek.
Laporan arus kas ini memberikan informasi yang
relevan tentang penerimaan dan pengeluaran kas dari perusahaan dari suatu
periode tertentu, dengan mengklasifikasikan transaksi berdasarkan pada kegiatan
operasi, investasi dan pendanaan.
Menurut PSAK No.2 (2002:9) Laporan arus kas harus melaporkan arus kas selama periode tertentu yang diklasifikasikan menurut aktivitas operasi, investasi, dan pendanaan.
Aktivitas Operasi
Aktivitas operasi menimburkan pendapatan dan beban dari operasi utama suatu perusahaan. Karena itu aktivitas operasi mempengaruhi laporan laba rugi, yang dilaporkan dengan dasar akrual. Sedangkan laporan arus kas melaporkan dampaknya terhadap kas. Arus masuk kas terbesar dari opersi berasal dari pengumpulan kas dari langganan. Arus masuk kas yang kurang penting adalah penerimaan bunga atas pinjaman dan dividen atas investasi saham. Arus keluar kas operasi meliputi pembayaran terhadap pemasok dan karyawan, serta pembayaran bunga dan pajak.
Aktivitas Investasi
Aktivitas investasi meningkatkan dan menurunkan aktiva jangka panjang yang digunakan perusahaan untuk melakukan kegiatannya. Pembelian atau penjualan aktiva tetap seperti tanah, gedung, atau peralatan merupakan kegiatan investasi, atau dapat pula berupa pembelian atau penjualan investasi dalam saham atau obligasi dari perusahaan lain.
Pada laporan arus kas kegiatan investasi mencakup lebih dari sekedar pembelian dan penjualan aktiva yang digolongkan sebagai investasi di neraea. Pemberian pinjaman juga merupakan suatu kegiatan investasi karena pinjaman menciptakan piutang kepada peminjam. Pelunasan pinjaman tersebut juga dilaporkan sebagai kegiatan investasi pada laporan arus kas.
Aktivitas Pendanaan
Aktivitas pendanaan meliputi kegiatan untuk memperoleh kas dari investor dan kreditor yang diperlukan untuk menjalankan dan melanjutkan kegiatan perusahaan. Kegiatan pendanaan mencakup pengeluaran saham, peminjaman uang dengan mengeluarkan wesel bayar dan pinjaman obligasi, penjualan saham perbendaharaan, dan pembayaran terhadap pemegang saham seperti dividen dan pembelian saham perbendaharaan. Pembayaran terhadap kreditor hanyalah mencakup pembayaran pokok pinjaman.
Menurut PSAK No.2 (2002:9) Laporan arus kas harus melaporkan arus kas selama periode tertentu yang diklasifikasikan menurut aktivitas operasi, investasi, dan pendanaan.
Aktivitas Operasi
Aktivitas operasi menimburkan pendapatan dan beban dari operasi utama suatu perusahaan. Karena itu aktivitas operasi mempengaruhi laporan laba rugi, yang dilaporkan dengan dasar akrual. Sedangkan laporan arus kas melaporkan dampaknya terhadap kas. Arus masuk kas terbesar dari opersi berasal dari pengumpulan kas dari langganan. Arus masuk kas yang kurang penting adalah penerimaan bunga atas pinjaman dan dividen atas investasi saham. Arus keluar kas operasi meliputi pembayaran terhadap pemasok dan karyawan, serta pembayaran bunga dan pajak.
Aktivitas Investasi
Aktivitas investasi meningkatkan dan menurunkan aktiva jangka panjang yang digunakan perusahaan untuk melakukan kegiatannya. Pembelian atau penjualan aktiva tetap seperti tanah, gedung, atau peralatan merupakan kegiatan investasi, atau dapat pula berupa pembelian atau penjualan investasi dalam saham atau obligasi dari perusahaan lain.
Pada laporan arus kas kegiatan investasi mencakup lebih dari sekedar pembelian dan penjualan aktiva yang digolongkan sebagai investasi di neraea. Pemberian pinjaman juga merupakan suatu kegiatan investasi karena pinjaman menciptakan piutang kepada peminjam. Pelunasan pinjaman tersebut juga dilaporkan sebagai kegiatan investasi pada laporan arus kas.
Aktivitas Pendanaan
Aktivitas pendanaan meliputi kegiatan untuk memperoleh kas dari investor dan kreditor yang diperlukan untuk menjalankan dan melanjutkan kegiatan perusahaan. Kegiatan pendanaan mencakup pengeluaran saham, peminjaman uang dengan mengeluarkan wesel bayar dan pinjaman obligasi, penjualan saham perbendaharaan, dan pembayaran terhadap pemegang saham seperti dividen dan pembelian saham perbendaharaan. Pembayaran terhadap kreditor hanyalah mencakup pembayaran pokok pinjaman.

Cash flow mempunyai beberapa keterbatasan-keterbatasan
antara lain;
a) Komposisi
penerimaan dan pengeluaran yang dimasukan dalam cash flow hanya yang bersifat
tunai.
b) Perusahaan
hanya berpusat pada target yang mungkin kurang fleksibel
c) Apabila
terdapat perubahan pada situasi internal maupun eksternal dari perusahaan yang
dapat mempengaruhi estimasi arus kas masuk dan keluar yang seharusnya
diperhatikan, maka akan terhambat karena manager hanya akan terfokus pada
budget kas misalnya; kondisi ekonomi yang kurang stabil, terlambatnya customer
dalam memenuhi kewajibanya.
Adapun kegunaan dalam menyusun estimasi cash flow
dalam perusahaan sangat berguna bagi beberapa pihak terutama manajement.
Diantaranya:
1. Memberikan
seluruh rencana penerimaan kas yang berhubungan dengan rencana keuangan
perusahaan dan transaksi yang menyebabkan perubahan kas.
2.
Sebagian dasar untuk menaksir kebutuhan
dana untuk masa yang akan datang dan memperkirakan jangka waktu pengembalian
kredit.
3.
Membantu menager untuk mengambil
keputusan kebijakan financial.
4.
Untuk kreditur dapat melihat kemampuan
perusahaan untuk membayar kredit yang diberikan kepadanya
B.
Penyusunan Aliran Uang ( Cash Flow) serta Perhitungannya
1.
Penyusunan Aliran Uang (Cash Flow)
Dalam penyusunan cash flow, terdapat empat langkah,
yaitu :
a) Menentukan
minimum kas
b) Menyusun
estimasi penerimaan dan pengeluaran
c) Menyusun
perkiraan kebutuhan dana dari hutang yang dibutuhkan untuk menutupi deficit kas
dan membayar kembali pinjaman dari pihak ketiga.
d) Menyusun
kembali keseluruhan penerimaan dan pengeluaran setelah adanya transaksi
financial dan budget kas yang final.
Cara lain
dalam penyusunan cash flow adalah:
·
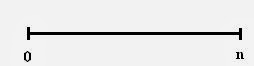
Membuat
garis horizontal menunjukkan skala waktu
·
Membuat
tanda panah keatas jika menyatakan penerimaan atau inflow (+).

·
Membuat
tanda panah keatas jika menyatakan pengeluaran atau outflow (-).

·
Cash flow
dapat dilihat dari pihak siapa saja, karena masuk pada peminjam = keluar bagi
pemberi.

·
P (Present)
adalah nilai uang pada saat dimulai proyek (pada saat sekarang) yaitu
pembayaran yang hanya berlangsung hanya sekali pada tahun ke-0

·
F (Future)
adalah pembayaran pada saat periode yang akan dating yaitu pembayaran yang akan
datang yaitu pembayaran yang hanya berlangsung sekali pada tahun ke –n
(sembarang).

·
A (Annual)
adalah pembayaran seri (tabungan) yaitu pembayaran yang terjadi berkali-kali
tiap tahun dalam jumlah yang sama besar dilakukan tahun pertama hingga tahun ke
–n sebesar A.


·
Gradien naik adalah
pembayaran yang terjadi berkali-kali tiap tahun naik yang sama secara seragam.

·
Gradien
turun pembayaran yang terjadi berkali-kali tiap tahun naik yang menurun secara
seragam.
Ada 2 metode
yang dapat digunakan dalam membuat laporan kas yaitu metode langsung dan
metode tidak langsung. Dimana letak perbedaan dalam 2 metode ini hanya terdapat
dalam kegiatan operasinya sedangkan kegiatan pendanaan dan investasi sama.
·
Metode
Langsung
a) Laporan Arus Kas disusun dari buku
Kas
b) Pada saat pencatatan setiap
transaksi kas, harus digolongkan langsung ke dalam 3 jenis aktivitasnya agar
mempermudah penyusunan.
·
Metode tidak
Langsung adalah
a) Laporan Arus Kas disusun dari Laporan
Keuangan ( laporan posisi keuangan/neraca atau laporan Laba Rugi )
b) Tidak diperlukannya penggolongan
seperti dalam metode langsung
2.
Contoh Soal
Statement of cash flow:
·
Laporan keuangan
PT. Karya Abadi untuk tahun yang berakhir pada tanggal 31 Desember 2009 :
Laba bersih
………………………………………………….. Rp. 150.000.000
Penjualan ……………………………………………………. Rp. 750.000.000
Harga Pokok Penjualan ……………………………………… Rp. 450.000.000
Beban Penyusutan
…………………………………………... Rp. 80.000.000
Beban Operasi
………………………………………………. Rp. 62.000.000
Beban Bunga ………………………………………………… Rp.
8.000.000
Pengumuman Dividen dan dibayar
………………………….. 60 % dari Laba
Neraca komperatif untuk beberapa
akun tertentu menunjukkan saldo sebagai berikut :
Keterangan
|
31 Desember 2009
|
31 desember 2008
|
Piutang Usaha
|
Rp. 30.000.000
|
Rp. 55.000.000
|
Persediaan
|
Rp. 70.000.000
|
Rp. 40.000.000
|
Utang Usaha
|
Rp.25.000.000
|
Rp. 40.000.000
|
Utang Bunga
|
Rp. 0
|
Rp. 2.000.000
|
Diminta : Hitunglah jumlah kas
bersih yang dihasilkan / digunakan dalam aktivitas operasi untuk tahun 2009
baik menggunakan metode langsung maupun tidak langsung !
Jawab :
·
Metode
Langsung/ Direct Method :
Arus kas dari Kegiatan Operasi :
Kas diterima dari pelanggan
…………………………………… Rp. 775.000.000
( Berasal dari Penjualan + Piutang
yang dibayar )
Kas dibayar untuk Persediaan
…………………………………. ( Rp. 495.000.000 )
( Berasal dari HPP + Penambahan persedian +
Pen.Utang )
Kas dibayar untuk Beban Operasi
……………………………... ( Rp. 62.000.000 )
Kas dibayar untuk bayar bunga ………………………………...
( Rp. 10.000.000 )
( Berasal dari beban bunga + utang
bunga yg tlah dibayar )
Net cash flow From Operating
Activities ………………….. Rp. 208.000.000
·
Metode Tidak
Langsung / Indirect Method
Arus kas dari Kegiatan Operasi :
Laba Bersih
………………………………………………….. Rp.
150.000.000
Penyusutan …………………………………………………… Rp.
80.000.000
Penurunan dari Akun Piutang ………………………............. Rp.
25.000.000
Peningkatan Persediaan
…………………………………….... ( Rp. 30.000.000 )
Penurunan dari akun Utang
………………………………….. ( Rp. 15.000.000 )
Penurunan dari Utang Bunga
………………………………... ( Rp. 2.000.000 )
Net cash flow from Operating
Activities ……………………… Rp. 208.000.000
Manfaat dari cash flow adalah :
1. Cash flow merupakan alat pengkontrol
keuangan perusahaan dan sebagai alat ukur keberhasilan dalam mencapai target
yang di tetapkan, dapat juga digunakan sebagai alat penaksir kebutuhan di masa
yang akan datang..
2. Dalam penyusunan cash flow harus
diperhatikan yang mana saja yang dapat mempengaruhi dan yang tidak dapat
mempengaruhi contoh; pengakuan adanya kerugian piutang, adanya pengkuan atau
pembebanan depresiasi, adanya pembayaran stock defidend merupakan sesuatu yang
tidak mempengaruhi cash flow.
3. Bagi kreditor atau bank dengan
laporan cash flow dapat menilai kemampuan perusahaan dalam mambayar bunga atau
mengembalikan pinjamannya.
4. Pada intinya aliran cash flow dengan
sumber-sumber dan penggunaan dana adalah sama dan perhitungan penerimaan cash
flow hanya memasukan penjualan secara tunai sedangkan hasil penjualan kredit
baru akan dimasukan setelah benar-benar diterima secara tunai.
5. Dalam penerapannya sebelum membuat
cash flow, tentukan besarnya kas minimum yang tersedia (safety cash balance),
apabila pada estimasi cash out flow lebih besar dari pada cash flow in maka
akan terjadi deficit. Salah satu cara untuk menutup deficit tersebut adalah
dengan mengajikan pinjaman ke bank
6. Asumsi merupakan suatu konsep dasar
yang harus diterapkan walau pun angapan tersebut tidak sesuai dengan kenyataan,
semakin banyak anggapan yang digunakan (pada umumnya tidak sesuai kenyataan)
akan banyak kelemahan pada analisa tsb
Seperti yang telah diketahui bersama, bahwasanya semua kegiatan investasi
dimulai dan diukur dengan uang dan waktu. Oleh karena itu, perhitungan
kelayakan investasi didasarkan pada aliran uang masuk (cash flow) dan
nilai uang yang dikaitkan dengan waktu (time value of money). Untuk
memenuhi kebutuhan investasi, modal dapat dicari dari berbagai sumber yang ada.
Yang perlu memperoleh perhatian berkaitan dengan perolehan modal adalah masa
pengembalian modal dalam jangka waktu tertentu. Tingkat pengembalian ini
tergantung dari perjanjian dan estimasi keuntungan yang akan diperoleh pada masa-masa
yang akan datang. Estimasi keuntungan diperoleh dari selisih pendapatan dengan
biaya dalam suatu periode tertentu. Besar kecilnya keuntungan sangat berperan
dalam pengembalian dana suatu usaha. Oleh karena itu perlu dibuatkan estimasi
pendapatan dan biaya sebelum usaha dijalankan.
Dalam membuat estimasi pendapatan yang akan diperoleh dimasa yang akan
datang perlu dilakukan perhitungan secara cermat dengan membandingkan data dan
informasi yang ada sebelumnya. Begitu juga dengan estimasi biaya-biaya yang
akan dikeluarkan selama periode tertentu, termasuk jenis-jenis biaya yang akan
dikeluarkan perlu dirinci serinci mungkin. Semua ini tentunya menggunakan
asumsi-asumsi tertentu yang akhirnya akan dituangkan dalam aliran kas (cash
flow). Jadi cash flowmerupakan aliran kas yang ada di perusahaan
dalam suatu periode tertentu yang mengambarkan berapa uang yang masuk (cash
in) keperusahaan dan jenis-jenis pemasukan tersebut juga menggambarkan uang
yang keluar (cash out) serta jenis-jenis biaya yang dikeluarkan. Dengan
dibuatnya aliran kas perusahan ini, hal ini dapat memudahkan para investor
untuk dapat menilai kelayakan investasi secara finansial.
Ada 2 cara
dalam menghitung cash flow, yaitu:
- Kas Masuk Bersih= EAT+
Penyusutan.
Jika
proyek/usaha tersebut dibiayai dengan modal sendiri.
- Kas Masuk Bersih=
EAIT+Penyusutan+Bunga (1-tax)
Jika
proyek/usaha tersebut dibiayai dengan modal pinjaman.
C.
Contoh
Aliran Uang (Cash Flow)

Berdasarkan Neraca Perbandingan diatas maka dapat
dibuat untuk laporan arus kas. Tahap pertama adalah mencari perubahan nilai
terhadap akun-akun dalam neraca, perubahan tersebut bisa naik/menurun. Contoh
gambar dibawah ini :


Setelah dapat perubahan naik/menurun, maka kita
dapat membuat Laporan Arus Kas Periode 31 Desember 2011.


D. Transformasi
Karakteristik Alternatif Proyek Kedalam Dimesi Moneter
a) Karakteristik sebuah proyek memiliki
konsep sebagai berikut :
1. Manajemen
Proyek bersifat kondisonal dan sementara karena waktu mempengaruhi dalam
pengerjaan yang dipastikan awal dan akhirnya kapan terjadi.
2. Manajeman
Proyek memiliki kewenangan biaya karena biaya tersebut memperngaruhi manajemen
proyek tersebut berjalan
3. Kualitas
membatasi dalam manajemen proyek
4. Manajemen
proyek tidak berulang bisa dikatakan tidak akan terjadi lagi setelah selesai
dalam sebuah penugasan yang disepakati.
b) Batasan dalam Proyek
Setiap
pekerjaan atau tugas pasti ada batasan begitu pula dengan proyek itu sendiri
terdapat 3 batasan yang menentukan kualitas. Berikut ini batasan dalam sebuah
proyek :
- Scope : Memiliki ketentuan
tujuan sebuah proyek secara keseluruhanyang bisa dilakukan dengan
menentukan batasan-batasan apa saja yang akan diambil untuk efisien dan
efektif dalam proyek untuk kontrol kualitas. Kontrol kualitas juga sangat
mempengaruhi di proyek itu sendiri.
- Cost : Biaya termasuk hal
yang paling berpengaruh besar untuk sebuah proyek. Seperti biaya yang
tersedia berserta pengeluarannya. Jika tidak di kelola dan di manfaatkan
dengan baik bisa jadi sebuah proyek akan terhenti. Dan tidak lupa
dalam cost (biaya) mempengaruhi unsur seperti pekerja non-displiner, bahan
baku, dan peralatan pendukung proyek dan lain-lain.
- Time : Percayalah
mengerjakan sesuatu pasti memerlukan waktu dan proyek juga memiliki waktu
khususnya dalam proses pembuatan proyek yang memerlukan jangka waktu
pengerjaan yang terstruktur untuk menghasilkan hasil yang baik. Oleh
karena itu tidak bisa dilakukan dengan asal dan tidak memiliki timeplan
karena bisa berakibat proyek tersebut tidak selesai tepat waktu.
Referensi :